Dívidas: o maior obstáculo à tua liberdade financeira
Dívidas são, muitas vezes, o maior obstáculo à liberdade financeira, e há uma verdade que ninguém gosta de ouvir, mas que é impossível contornar: enquanto tiveres dívidas a pesar no orçamento, a tua capacidade de construir liberdade financeira está comprometida. Não impossível, mas comprometida, uma vez que cada euro que sai em prestações ou juros é um euro que não está a trabalhar por ti.
📌 Todas as dívidas são iguais? Não, há dívida saudável e dívida não saudável, com prioridades diferentes.
📌 Devo liquidar tudo antes de poupar? Não necessariamente, dá para fazer em paralelo com disciplina.
📌 Como evitar a espiral de dívidas? Com um fundo de emergência, mesmo pequeno, desde o início.
Este artigo não é para te fazer sentir mal
Este não é, de todo, um artigo para te fazer sentir mal se tens dívidas. A grande maioria das pessoas tem, e muitas delas são absolutamente compreensíveis e até inevitáveis. O objetivo é, sobretudo, ajudar-te a olhar para as tuas dívidas com clareza, a perceber quais pesam mais e como criar um plano para as ultrapassar sem abandonar os restantes objetivos financeiros no caminho.
Porque sim, acredito que se pode e deve trabalhar em paralelo: liquidar dívidas e ir construindo o fundo de liberdade ao mesmo tempo. Mais à frente explico porquê.
O maior obstáculo à tua liberdade financeira não é o que ganhas. É o que deves antes de chegares ao fim do mês.
Nem todas as dívidas são iguais
O primeiro passo para lidar com as dívidas de forma inteligente é perceber que não existem apenas dois tipos de situação: ter dívidas ou não ter. Existe, de facto, uma diferença fundamental entre dívida saudável e dívida não saudável, e essa distinção muda completamente a forma como as devemos encarar e priorizar.
| ✅ Dívida saudável | ⚠️ Dívida não saudável |
|---|---|
| Crédito à habitação, teto para viver Crédito para educação ou formação Financiamento de veículo essencial ao trabalho Investimento num negócio próprio com plano sólido | Cartão de crédito rotativo com juros elevados Crédito pessoal para viagens ou luxos Financiamento de eletrodomésticos ou roupa Empréstimos para cobrir outros empréstimos |
A diferença entre os dois tipos não é apenas moral, é, sobretudo, matemática. Uma dívida saudável tende a ter taxas de juro mais baixas, serve para adquirir um bem essencial ou que valoriza com o tempo, e está integrada num plano financeiro consciente. Uma dívida não saudável, por outro lado, tem frequentemente juros elevados, financia experiências ou bens que se depreciam rapidamente, e muitas vezes surge de impulso, sem planeamento.
A pirâmide de Maslow e as nossas decisões financeiras
Para perceber melhor a diferença entre dívida saudável e dívida não saudável, gosto de usar a pirâmide de Maslow como referência. Esta teoria psicológica organiza as necessidades humanas em cinco níveis, dos mais básicos aos mais elevados, e é, assim, uma ferramenta poderosa para olharmos para as nossas decisões financeiras com maior clareza.
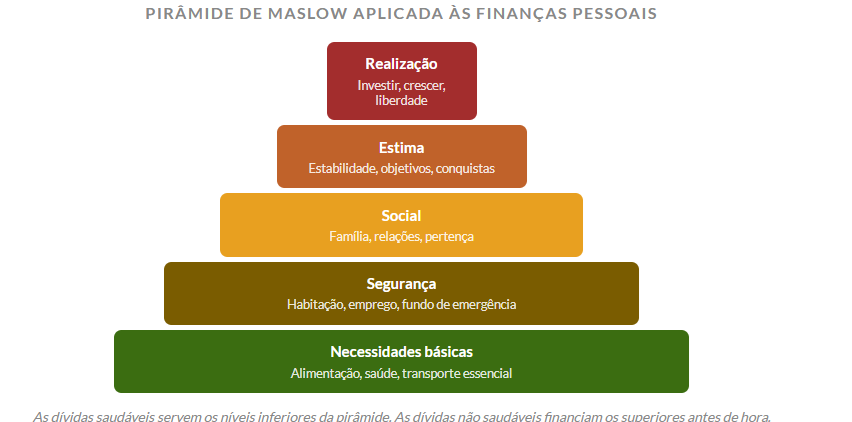
A lógica é simples: o crédito à habitação serve um nível básico de segurança, uma vez que ter um teto onde viver é uma necessidade real e, na maioria dos casos, não é algo que se consiga evitar. É uma dívida compreensível e que faz parte de um plano de vida consciente. Já um crédito pessoal para uma viagem de luxo serve um nível de estima ou realização, antes de os níveis inferiores estarem assegurados. Não é que viajar seja errado, é que financiar a viagem a crédito, com juros elevados, quando ainda há dívidas prioritárias por liquidar, compromete a base.
Esta é uma perspetiva pessoal e sei que é discutível. Cada pessoa tem a sua realidade, os seus valores e as suas prioridades, e não existe uma fórmula única, uma vez que o que funciona para mim pode não funcionar para ti. O que defendo é apenas isto: antes de subires na pirâmide, garante que a base está sólida. Uma viagem maravilhosa paga a crédito com juros de 15% vai custar-te muito mais do que parece no momento da compra.
A espiral das dívidas: porque é tão difícil sair
Quem já esteve preso numa espiral de dívidas sabe do que estou a falar, e quem nunca esteve deve, sobretudo, perceber como funciona para nunca entrar. A espiral acontece quando uma dívida gera a necessidade de outra, criando um ciclo que se vai tornando cada vez mais difícil de quebrar.
| 1. Surge um imprevisto (avaria, doença, desemprego) e não há fundo de emergência para o absorver. |
| 2. Recorre-se a crédito para cobrir o imprevisto, geralmente com taxas de juro elevadas. |
| 3. A prestação mensal aumenta, o orçamento fica mais apertado e a capacidade de poupar desaparece. |
| 4. Surge outro imprevisto. Sem poupança, recorre-se a mais crédito e a dívida acumula. |
| 5. Os juros sobre os juros tornam a dívida cada vez maior. Sair parece impossível. |
É precisamente por isto que defendo que o fundo de emergência deve ser construído em paralelo com a liquidação das dívidas, mesmo que o montante seja pequeno no início. Sem essa almofada, qualquer imprevisto pode fazer-nos recomeçar do zero, ou, pior ainda, recomeçar com mais dívida do que antes.
O plano: liquidar dívidas e construir o fundo em paralelo
Esta é a minha abordagem, e reconheço que existem outras opções válidas. Há quem defenda que se deve primeiro liquidar todas as dívidas antes de poupar, e há quem defenda o contrário. O que funciona melhor depende, sobretudo, da tua situação específica, das taxas de juro envolvidas e da tua personalidade financeira. O mais importante é teres um plano e cumpri-lo de forma criteriosa.
| Fase | Foco principal | Em paralelo |
|---|---|---|
| Fase 1 | Mapear todas as dívidas: valor, taxa de juro e prestação mensal de cada uma | Começar a construir o fundo de liberdade com um valor mínimo mensal |
| Fase 2 | Priorizar as dívidas com juros mais altos (avalanche) ou as mais pequenas (bola de neve) | Manter o contributo mensal para o fundo, sem o tocar |
| Fase 3 | Com as dívidas não saudáveis liquidadas, reforçar o fundo até ao valor alvo | Começar a explorar investimentos conservadores |
| Fase 4 | Com o fundo constituído e as dívidas não saudáveis eliminadas, avançar para investimentos | Gerir as dívidas saudáveis restantes dentro do plano mensal |
Nem sempre há uma resposta certa
Sei que este caminho exige disciplina e paciência, e sei que não é igual para toda a gente. Há situações em que as taxas de juro das dívidas são tão altas que faz sentido concentrar tudo na liquidação antes de qualquer outra coisa. Há outras em que um equilíbrio entre as duas frentes é a abordagem mais sustentável emocionalmente. O que não recomendo é ignorar o fundo de liberdade completamente até as dívidas estarem pagas, porque o risco de voltar à espiral é demasiado real.
Liquidar as tuas dívidas não é apenas um objetivo financeiro. É, sobretudo, um ato de respeito por ti própria e pelo teu futuro, a decisão de parar de trabalhar para os outros, sejam bancos ou financeiras, e começar a trabalhar para ti. Este é, assim, o passo que antecede tudo o resto: a poupança, o investimento, a liberdade financeira de que tanto falamos. Para dar o próximo passo, o artigo sobre poupar ou investir ajuda a perceber o que vem a seguir.
Dívidas, o maior obstáculo à tua liberdade financeira, podem, no entanto, ser ultrapassadas, com um plano, com consistência e com a consciência de que cada euro liquidado é um passo na direção certa. Não precisas de ser perfeita, precisas de ser consistente.
| ⚠️ Nota importante: este artigo reflete experiência e opinião pessoal e não substitui aconselhamento financeiro profissional. Não sou consultora financeira certificada, cada situação de endividamento é diferente e merece uma avaliação individual. |
O mais importante será sempre teres um Plano.
| Nos próximos artigos continuamos a construir juntas a base da tua liberdade financeira, com conteúdo prático sobre investimentos, corretoras e muito mais. |
Segue-me no Instagram também 👉👉 Mãe com Plano 💚🤍
- Crédito habitação em 2026: taxa fixa, variável ou mista, qual escolher
 Escolher entre taxa fixa, variável ou mista no crédito habitação é uma das decisões que mais pesa no orçamento de uma família, sobretudo em 2026, com a Euribor a mostrar sinais de instabilidade depois de um período de descida. Se estás a preparar-te para comprar casa ou a pensar em renegociar o teu crédito, este…
- Como Falar com os Filhos sobre Dinheiro: Guia por Idades dos 3 aos 12 AnosFalar com os filhos sobre dinheiro é uma das conversas mais importantes que podemos ter em família, e também uma das que mais vezes se adia. Como falar com os filhos sobre dinheiro de forma simples, adequada à idade e sem criar ansiedades desnecessárias é uma dúvida que muitos pais partilham. Aliás, a boa notícia…
- Como reduzir a prestação da casa: estratégias legais e eficazesA prestação da casa é, para a maioria das famílias portuguesas, a maior despesa mensal fixa do orçamento. É também a despesa sobre a qual mais pessoas assumem não ter controlo, como se o valor que sai da conta todos os meses estivesse gravado em pedra e não houvesse nada a fazer além de pagar…
- Amortizar ou não o crédito habitação: a decisão que faz sentido para tiAmortizar o crédito habitação ou investir esse dinheiro é um dos debates mais acesos nas comunidades de finanças pessoais em Portugal. Os puristas da matemática financeira apresentam os números e concluem que, em muitos cenários, investir é mais vantajoso do que amortizar. No entanto, há uma variável que os números nunca capturam por completo: o…
- Como gerar mais 50€ por mês de rendimento extra?Gerar 50€ extra por mês pode parecer pouco, mas a verdade é que este valor, quando consistente, representa 600€ por ano. São 600€ que podem ir diretamente para o fundo de emergência, para amortizar o crédito, para o fundo de educação dos filhos ou simplesmente para respirar melhor no final do mês. Neste artigo, exploramos…