Como Falar com os Filhos sobre Dinheiro: Guia por Idades dos 3 aos 12 Anos
Falar com os filhos sobre dinheiro é uma das conversas mais importantes que podemos ter em família, e também uma das que mais vezes se adia. Como falar com os filhos sobre dinheiro de forma simples, adequada à idade e sem criar ansiedades desnecessárias é uma dúvida que muitos pais partilham. Aliás, a boa notícia é que não é preciso ser especialista financeiro para começar. É preciso, isso sim, começar cedo e fazê-lo de forma natural, integrada no quotidiano.
As crianças que crescem a perceber o valor do dinheiro, a distinguir o que é uma necessidade de um desejo, e a tomar pequenas decisões financeiras desde cedo, tornam-se adultos mais seguros, mais conscientes e mais preparados para gerir a sua vida financeira. Não porque tenham frequentado um curso especializado, mas porque aprenderam em casa, nas situações do dia a dia, de forma progressiva e sem pressão.
🧒 Quando se começa? Aos 3 anos já se pode introduzir o conceito de dinheiro de forma lúdica
🪙 Como simplificar? Com exemplos concretos, situações reais e linguagem adequada à idade
💶 A semanada ajuda? Sim, é uma das ferramentas mais eficazes para ensinar gestão real do dinheiro
🧠 Qual o objetivo? Criar adultos mais informados, responsáveis e preparados para decidir bem
❓ E se errarmos? Os erros fazem parte do processo. O que importa é criar um ambiente seguro para aprender
Porque é que falar de dinheiro com os filhos importa mais do que pensamos
Durante muito tempo, de facto, o dinheiro foi um assunto tabu em muitas famílias portuguesas. Não se falava de salários, de dívidas, de poupanças. Era, assim, um tema reservado aos adultos, tratado em silêncio, longe das crianças. Essa cultura de silêncio, no entanto, teve consequências. Por isso, gerações de adultos chegaram à vida financeiramente independente sem qualquer preparação para gerir o que ganham, para poupar com intenção ou para investir com conhecimento.
Felizmente, essa realidade está a mudar. Cada vez mais pais percebem que a literacia financeira começa em casa, muito antes de qualquer cadeira escolar. E começa precisamente nas conversas do dia a dia: no supermercado, quando se explica porque é que não se compra tudo o que aparece; no multibanco, quando se fala sobre de onde vem o dinheiro; na loja de brinquedos, quando se ensina que há coisas que se espera para ter.
Além disso, as crianças são muito mais capazes de absorver estes conceitos do que tendemos a pensar. Desde que a linguagem seja adequada à idade e os exemplos sejam concretos, a aprendizagem acontece de forma natural e sem esforço. Por outro lado, quando os pais evitam o tema, as crianças não ficam sem referências sobre dinheiro. Simplesmente constroem-nas a partir de outras fontes, muitas vezes menos saudáveis: publicidade, pares, ou a sensação de que o dinheiro é algo misterioso e assustador.
As crianças que aprendem a gerir pequenas quantias hoje tornam-se adultos capazes de gerir grandes decisões amanhã. Tudo começa numa conversa simples, no momento certo.
Dos 3 aos 5 anos: o dinheiro existe e tem valor
De facto, nesta fase, as crianças ainda não têm capacidade de compreender conceitos abstratos como poupança a longo prazo ou orçamento familiar. No entanto, já são completamente capazes de perceber que o dinheiro é algo real, que se usa para comprar coisas, e que não é ilimitado. Por isso, esta é a fase ideal para introduzir o tema de forma lúdica e sem pressão.
O que trabalhar nesta fase
| Conceito | Como introduzir |
|---|---|
| O dinheiro é real e tem formas diferentes | Mostrar moedas e notas, deixar tocar e explorar |
| As coisas custam dinheiro | No supermercado: “este iogurte custa duas moedas” |
| O dinheiro não aparece do nada | Explicar que os pais trabalham para ganhar dinheiro |
| Guardar é uma escolha | Mealheiro simples para guardar as moedas que recebe |
| Há coisas que se escolhe não comprar | Na loja: “hoje não compramos, escolhemos guardar para outra coisa” |
Nesta idade, o jogo é a principal ferramenta de aprendizagem. Assim sendo, simulações de loja em casa, com produtos reais e moedas verdadeiras, são uma forma excelente de criar familiaridade com o conceito de troca. Aliás, não é preciso ser elaborado. Um conjunto de produtos da cozinha com etiquetas de preços e algumas moedas chega para uma tarde de aprendizagem genuína.
É também importante nesta fase não criar ansiedade em torno do dinheiro. Frases como “não temos dinheiro para isso” ditas com preocupação visível podem gerar insegurança nas crianças. Em vez disso, uma abordagem mais neutra, como “hoje não vamos comprar isso, vamos escolher outra coisa”, comunica o mesmo limite de forma mais tranquila.
Dos 5 aos 8 anos: necessidades, desejos e primeiras decisões
De facto, a partir dos 5 anos, as crianças já conseguem fazer distinções mais sofisticadas. Estão prontas para perceber a diferença entre o que precisam e o que querem, para começar a fazer escolhas reais com dinheiro real, e para entender o conceito de esperar para ter algo que desejam. É, por isso, uma das fases mais ricas para trabalhar a literacia financeira de forma prática.
O que trabalhar nesta fase
| Conceito | Como introduzir |
|---|---|
| Necessidade vs. desejo | Fazer juntos a lista do supermercado e distinguir o que “precisamos” do que “queremos” |
| Poupar com um objetivo | Ajudar a criança a definir um objetivo de poupança e a acompanhar o progresso visualmente |
| O dinheiro acaba | Dar uma pequena quantia semanal e deixar gerir, mesmo que gaste tudo de uma vez no início |
| Comparar preços | No supermercado: mostrar que o mesmo produto pode ter preços diferentes em marcas distintas |
| O trabalho gera rendimento | Explicar de forma simples como funciona o salário e o que a família paga com ele |
A semanada e o sistema dos três mealheiros
Nesta fase, a semanada começa a fazer todo o sentido. Não como recompensa, mas como ferramenta de aprendizagem. Quando a criança tem dinheiro próprio para gerir, mesmo que seja uma pequena quantia, aprende pela experiência o que significa escolher, esperar e arrepender-se de uma decisão. Esses pequenos momentos de arrependimento, aliás, são dos mais valiosos para o desenvolvimento financeiro. Deixar que aconteçam, sem intervir de imediato, é uma das coisas mais úteis que os pais podem fazer.
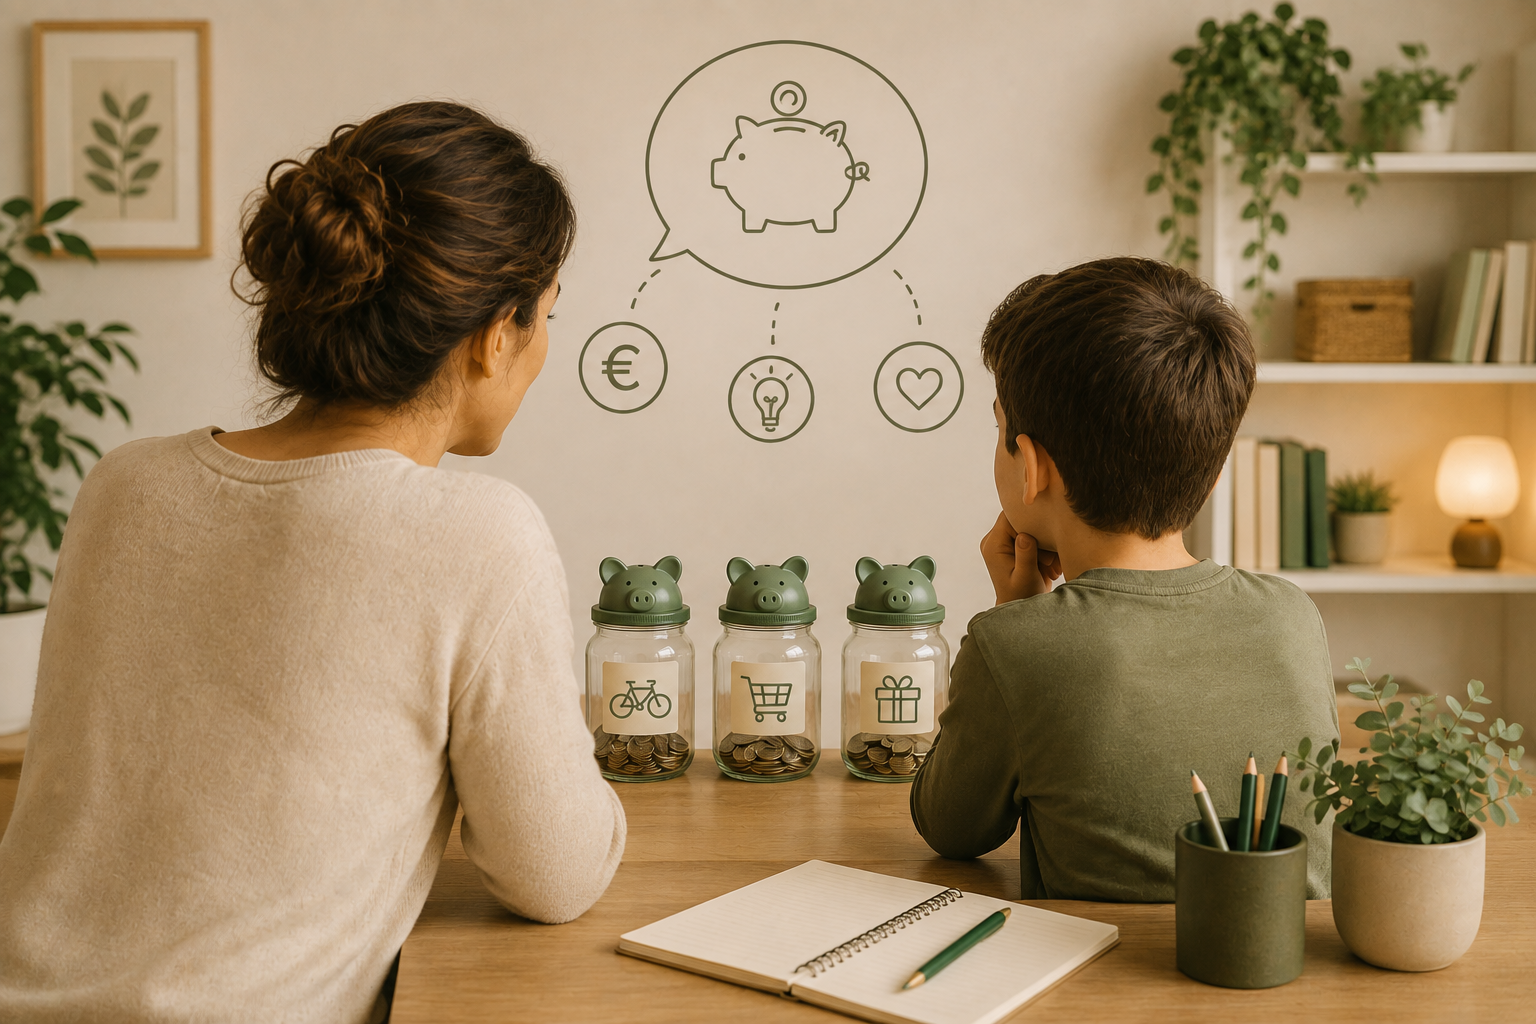
Além disso, esta é uma boa altura para introduzir o conceito de divisão do dinheiro em três partes: uma para gastar agora, uma para guardar para um objetivo, e uma para dar ou partilhar. Este sistema simples, muitas vezes chamado de “três mealheiros”, ensina desde cedo que o dinheiro tem diferentes funções e que todas elas são importantes.
🟢 Gastar: dinheiro disponível para usar agora, em pequenas compras do dia a dia
🟡 Poupar: guardado para um objetivo específico, como um brinquedo ou uma atividade
🔵 Partilhar: reservado para dar, seja a alguém da família, a uma causa ou num gesto de generosidade
Esta divisão simples cria desde cedo uma relação saudável com o dinheiro, mostrando que gerir não é apenas gastar ou guardar, mas também pensar nos outros.
O melhor mealheiro que resulta para mim
Existem várias opções disponíveis no mercado para isto. Podem também reciclar objetos lá de casa e criar o vosso próprio mealheiro, o que já é, em si, um ótimo exercício de criatividade. De facto, o mais importante, seja qual for a opção escolhida, é sempre a parte didática. A criança tem de perceber, de forma visual e simples, o dinheiro a acumular.
Sugiro que, em conjunto com a criança, avaliem duas ou três opções diferentes antes de escolherem, e que a decisão final seja tomada em conjunto. Afinal, são crianças, e o processo também tem de ser giro e divertido, não só funcional. No final de contas, o mais importante não é o mealheiro em si, é firmarem esse compromisso juntos.
Dos 9 aos 12 anos: orçamento, investimento e pensamento crítico
Assim, a partir dos 9 anos, as crianças entram numa fase de raciocínio mais abstrato e de maior capacidade crítica. Desta forma, já conseguem compreender conceitos como orçamento, juros, comparação de preços e até noções básicas de investimento. É também a fase em que a influência dos pares começa a ser mais forte, tornando-se fundamental que tenham ferramentas para fazer escolhas informadas e resistir à pressão de consumo dos colegas.
O que trabalhar nesta fase
| Conceito | Como introduzir |
|---|---|
| Orçamento mensal | Dar uma quantia mensal (em vez de semanal) e deixar planear as despesas do mês |
| Juros e o custo do crédito | Explicar de forma simples que pedir emprestado tem um custo, com exemplos concretos |
| O dinheiro pode crescer | Introduzir o conceito de juro de poupança: guardar hoje pode valer mais amanhã |
| Publicidade e consumo | Analisar juntos anúncios e perceber que estratégias usam para nos fazer querer comprar |
| Decisões com consequências reais | Envolver nos planos de férias ou numa compra familiar, partilhando o orçamento disponível |
De facto, nesta fase, envolver os filhos em decisões financeiras reais da família é uma das estratégias mais eficazes. Contudo, não é preciso partilhar todos os detalhes das finanças domésticas. Contudo, incluir a criança na escolha de uma atividade de fim de semana com um orçamento definido, ou pedir a sua opinião sobre como gastar um valor específico numa compra para a casa, transmite uma sensação de responsabilidade e de confiança que tem um impacto enorme no desenvolvimento da literacia financeira.
É também a idade certa para falar sobre o que é o trabalho e de que forma gera rendimento. Conversar sobre profissões, sobre o que os pais fazem e porque é importante, e sobre como o dinheiro que entra em casa é gerido para cobrir as diferentes necessidades da família, são conversas que constroem uma visão do mundo económico muito mais sólida do que qualquer manual escolar.
A semanada: como, quando e quanto
A semanada é, provavelmente, a ferramenta de literacia financeira mais poderosa que os pais têm ao dispor. Contudo, levanta sempre muitas dúvidas: quando se começa, quanto se dá, deve ser condicionada a tarefas ou não? Não existe uma resposta única. Existem, por outro lado, alguns princípios que ajudam a tomar estas decisões de forma consciente.
📅 Quando começar: entre os 5 e os 6 anos, quando a criança já percebe que o dinheiro se usa para comprar coisas. Embora possa ser um pouco antes ou um pouco depois, em função da maturidade da própria criança.
💶 Quanto dar: não há regra universal. Uma referência usada por muitas famílias é 50 cêntimos a 1 euro por ano de idade por semana. O mais importante é que seja consistente e previsível
🔗 Ligar a tarefas? Aliás, separar as tarefas domésticas da semanada é geralmente a abordagem mais recomendada. As tarefas são uma responsabilidade de pertencer à família, não uma forma de ganhar dinheiro. A semanada é uma ferramenta de aprendizagem financeira
⏰ Com que regularidade? Semanal para os mais novos (o tempo de espera é mais curto e mais compreensível), mensal a partir dos 9 ou 10 anos
🚫 O que não fazer: não retirar a semanada como castigo, não antecipar o valor quando acaba antes do tempo. Deixar que as consequências das escolhas se façam sentir é parte do processo de aprendizagem
Deixa o arrependimento acontecer
Um ponto que vale a pena sublinhar: é completamente normal que nos primeiros tempos a criança gaste tudo de uma vez e depois se arrependa. Esse momento de arrependimento, por mais que nos custe deixar acontecer, é extremamente valioso. É nele que a criança aprende, de forma visceral, o que significa fazer uma escolha e viver com as suas consequências. Essa aprendizagem, feita com uma pequena quantia numa fase segura da vida, vai prepará-la para tomar decisões muito mais importantes no futuro.
Erros comuns dos pais ao falar de dinheiro com os filhos
Mesmo com as melhores intenções, há padrões que muitos pais repetem e que acabam por transmitir uma relação menos saudável com o dinheiro. Identificá-los é o primeiro passo para os evitar.
| Erro comum | Por que acontece | O que fazer em vez disso |
|---|---|---|
| Usar o dinheiro como recompensa ou castigo | Parece uma forma eficaz de motivar comportamentos | Separar o dinheiro das questões comportamentais |
| Dizer “não temos dinheiro” quando o real motivo é outra prioridade | Parece mais simples do que explicar | “Temos dinheiro, mas escolhemos gastá-lo noutras coisas mais importantes” |
| Resolver os problemas financeiros dos filhos imediatamente | É difícil ver os filhos decepcionados | Deixar que vivam as consequências das suas escolhas, com acompanhamento |
| Não falar de dinheiro para “não preocupar” | Proteção excessiva | Adaptar a informação à idade, com tranquilidade e sem dramatismo |
| Ser inconsistente com a semanada | Falta de rotina ou de acordo entre os pais | Definir um dia fixo e um valor acordado entre os dois |
Dúvidas frequentes dos pais sobre educação financeira
Com que idade se deve dar a primeira semanada?
Entre os 5 e os 6 anos é geralmente o momento certo. Nesta altura, a criança já compreende que o dinheiro se usa para comprar coisas, já é capaz de esperar por algo que quer, e já tem noção de que o dinheiro acaba. Não há necessidade de esperar mais.
E se a criança gastar tudo de uma vez e pedir mais?
É tentador ceder, sobretudo quando a criança fica triste. No entanto, este é precisamente o momento de aprendizagem mais valioso. Uma resposta calma como “o dinheiro desta semana já acabou, na semana que vem recebes mais” é suficiente. Assim, com o tempo, a criança aprende a gerir melhor porque experienciou as consequências de não o fazer.
Devo falar sobre o salário e as finanças da família?
Não é necessário partilhar valores exatos, sobretudo com crianças mais novas. Contudo, falar de forma geral sobre como a família gere o dinheiro, o que são despesas fixas, porque é que se poupa, é muito útil. A partir dos 10 ou 11 anos, partilhar mais detalhe é perfeitamente adequado e enriquecedor.
Mais perguntas frequentes
Como falar de dinheiro sem criar ansiedade?
O tom é tudo. Desta forma, falar de dinheiro com naturalidade, como se fala de outras áreas da vida, tira-lhe o peso emocional. Evitar expressões de pânico ou de preocupação excessiva em frente às crianças é fundamental. O objetivo é que o dinheiro seja um tema normal, não um tema assustador.
E se eu própria não me sentir à vontade com o tema?
Então este é também um momento de crescimento para ti. Aprender em conjunto com os filhos é completamente válido. Aliás, mostrar que os adultos também continuam a aprender sobre dinheiro é uma das melhores mensagens que se pode transmitir: a literacia financeira é um processo contínuo, não um destino.
Como lidar com a pressão dos pares e o “todos os outros têm”?
Esta pressão começa a surgir precisamente na fase dos 8 aos 12 anos. A melhor resposta não é ignorar o que os outros têm, mas ajudar a criança a perceber que cada família tem prioridades diferentes. Por isso, uma conversa honesta sobre o que a vossa família valoriza, e porque é que certas escolhas são feitas, é muito mais eficaz do que uma negação simples.
Para continuar a aprofundar este tema
| 💡 Para aprofundar este tema: no artigo sobre literacia financeira para crianças encontras ainda mais ferramentas práticas para trabalhar este tema em família, incluindo sugestões de livros, jogos e conversas para cada fase de desenvolvimento. |
Falar com os filhos sobre dinheiro não é uma conversa única que acontece uma vez e fica feita. É, pelo contrário, uma série de pequenas conversas que se vão encaixando no quotidiano, ao longo de anos, adaptando-se à medida que a criança cresce e que a sua capacidade de compreensão aumenta. Assim, cada supermercado, cada semanada, cada escolha difícil, é uma oportunidade de ensino. E quanto mais naturalmente isso acontecer, mais sólida será a base que estamos a construir para o futuro dos nossos filhos. Para continuar este trabalho em família, vale também a pena falar de gestão financeira e orçamento familiar, sobre ferramentas práticas para organizar as finanças da casa de forma simples e eficaz.
| Nota de transparência: Como afiliada da Amazon, ganho com compras elegíveis. |
| Nos próximos artigos continuamos a explorar formas práticas de preparar os nossos filhos para o mundo, porque a mãe tem sempre de ter um Plano. 🤍💚 |
Segue-me no Instagram também 👉👉 Mãe com Plano 💚🤍
- Rendimento Extra: Caminhos para a Liberdade Financeira
 A liberdade financeira não chegou até mim de uma vez. Chegou aos poucos, através de decisões pequenas e consistentes que fui tomando ao longo dos anos, e uma das mais importantes foi perceber que o meu salário, por si só, nunca seria suficiente para me dar a vida que queria construir: com tempo, com escolhas,…
- Como ganhar dinheiro extra em Portugal? 3 formas que eu usoGanhar dinheiro extra em Portugal foi, para mim, uma necessidade concreta antes de ser uma escolha. Não nasceu, de facto, de uma ideia brilhante nem de um momento de inspiração, mas sim de querer mais liberdade na minha vida e perceber que, para isso, precisava mesmo de um rendimento adicional ao salário. 🔎 Resposta rápida…
- FIRE e independência financeira: o que é, como calcular e como começar hojeAntes de falar de números, precisamos de falar do que realmente importa no FIRE e na independência financeira: tempo e liberdade. O dinheiro é, sobretudo, apenas o meio. Imagina acordar numa segunda-feira de manhã sem nenhum alarme definido, não porque estás de férias, mas porque o teu dia já não é ditado por um horário…
- Como ganhar dinheiro extra em casa: 10 formas reais sem investimento inicialGanhar dinheiro extra em casa é uma pergunta cada vez mais comum: como fazê-lo de forma flexível, sem ter de abandonar o emprego principal ou investir capital que não se tem? A boa notícia é que, em 2026, existem mais opções do que nunca, uma vez que a digitalização da economia abriu oportunidades reais para…
- Freelancing em Portugal: como monetizar as tuas competências fora do horário de trabalhoAs tuas competências profissionais valem, de facto, mais do que o teu salário mensal, e o freelancing em Portugal é a forma mais direta de o provar. Há algo que muita gente não percebe: as competências que usas no teu emprego todos os dias têm valor de mercado além da tua empresa. O design que…